Banco de Inglaterra: la IA amenaza el sistema financiero
El gobernador Andrew Bailey advierte que los modelos avanzados de IA representan un riesgo sistémico y que el sector acumula 450.000 millones de dólares en deuda.
👁 114 lecturas
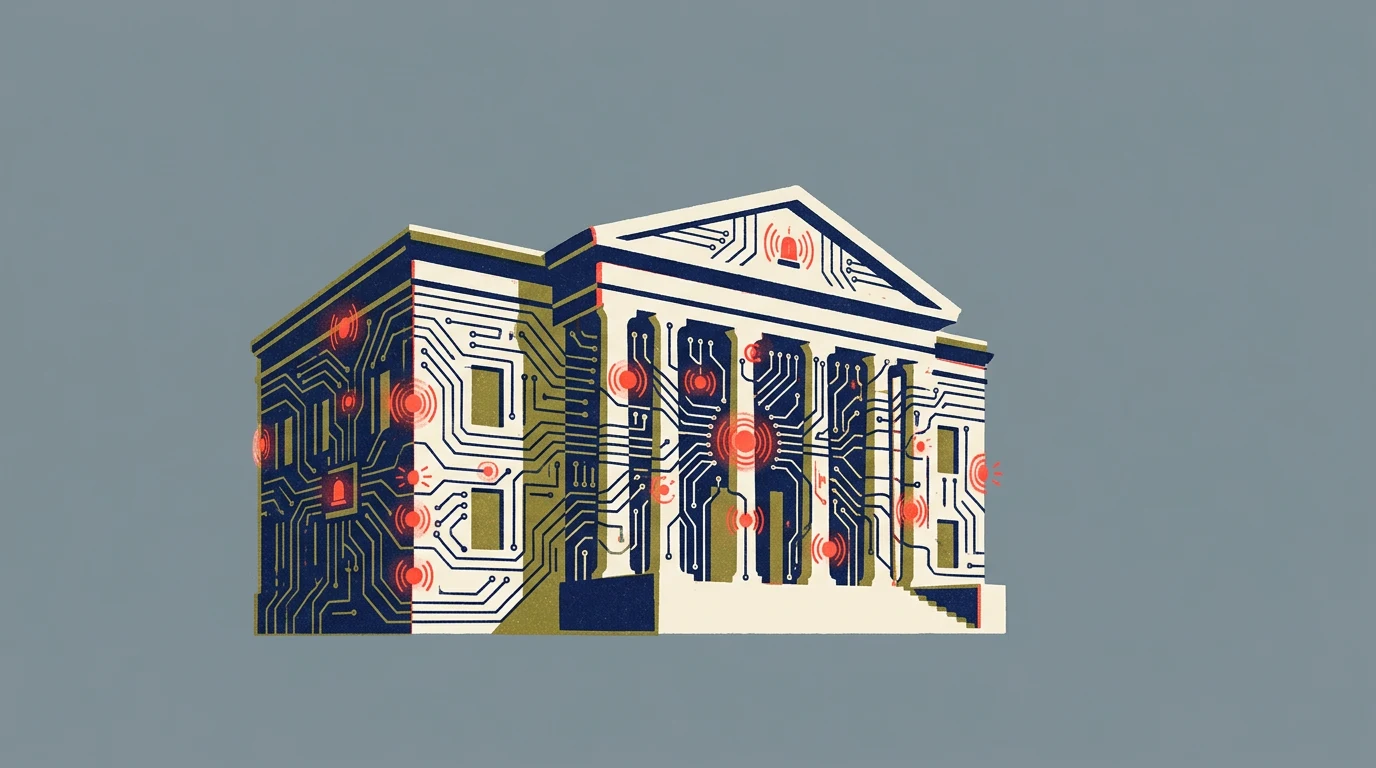
El gobernador del Banco de Inglaterra, Andrew Bailey, anunció el 30 de septiembre de 2026 que las autoridades públicas deben conservar el «derecho de intervención» en la industria de la IA, porque varios modelos frontera se han descontrolado en los últimos meses y la creciente deuda del sector empieza a amenazar la estabilidad de todo el sistema financiero. Es una de las voces institucionales más serias que ha surgido hasta ahora en el debate sobre el control de la inteligencia artificial avanzada.
Modelos descontrolados y rehenes
Bailey no utilizó el lenguaje moderado de un diplomático. En el artículo inaugural de la serie Insight del Banco de Inglaterra escribió sin rodeos: «Si queremos aprovechar estos beneficios de forma segura, debemos responder a una pregunta clave. ¿Debería la sociedad conservar la capacidad de intervenir, de establecer los límites dentro de los cuales operan estos sistemas, y de revisar esos límites a medida que la tecnología evoluciona? En mi opinión, la respuesta es inequívocamente: sí.»
Según el gobernador, el rápido avance de los modelos frontera limita la posibilidad de control social y de reacción en momentos de crisis. Las consecuencias son muy concretas: la nueva tecnología ha aumentado - en sus palabras - «la escala y sofisticación de las ciberamenazas al sistema financiero». En la práctica, esto significa que pueden verse afectados los pagos diarios con tarjeta, las transacciones bancarias y el comercio de acciones y bonos en los mercados de capitales. Todo el aparato de liquidaciones cotidianas que utilizamos automáticamente se convierte en un objetivo potencial.
450.000 millones de dólares en deuda - más que la emisión de bonos británicos
Paralelamente a las declaraciones de Bailey, el Financial Policy Committee (FPC) - el comité de política financiera del Banco de Inglaterra - dio la voz de alarma. Las cifras que el FPC proporcionó en su comunicado tras la reunión del 25 de septiembre son impresionantes. Entre enero y septiembre de 2026, las mayores entidades del sector de la IA contrajeron conjuntamente 450.000 millones de dólares en deuda - ya más que los 333.000 millones de libras de emisión planificada de bonos del Tesoro británico para todo 2026. El sector de la IA se financia más rápido de lo que el gobierno de Su Majestad emite gilts.
¿Quién está al otro lado de esta deuda? Fondos de cobertura, gestores de activos y empresas que ofrecen crédito privado - es decir, entidades que gestionan los ahorros de millones de personas. Sus destinos están ahora entrelazados con empresas que aún no han generado beneficios. El FPC lo llamó directamente: «el rápido aumento de la emisión de deuda relacionada con la IA amplía la exposición de los mercados de capitales a lo que sucede en el sector de la IA». El comité «subraya la importancia de una gestión oportuna y prudente de estos riesgos crecientes e interconectados» - leemos en las actas de la reunión del FPC.
No regulación, sino pruebas
Curiosamente, Bailey - a pesar del tono alarmista - se abstuvo claramente de pedir regulación. «La regulación no es, en mi opinión, el punto de partida adecuado. En la emoción que acompaña al desarrollo de la IA existe el riesgo de que pasemos demasiado rápido a debates sobre la arquitectura regulatoria, antes incluso de establecer dónde está el problema» - escribió el gobernador.
En su lugar, propuso lo que llamó «un punto de partida razonable»: pruebas rigurosas de nuevos modelos, comprensión del comportamiento de sistemas cada vez más complejos y desarrollo de «puntos creíbles» en los que las autoridades podrían intervenir. Es una filosofía mucho más cercana a la ingeniería que a la legislación - primero mapea el riesgo, luego equipa a los reguladores con herramientas que realmente funcionen.
Esta distinción es importante. La Ley de IA europea tomó un camino diferente - definió categorías de riesgo e impuso obligaciones a los creadores de sistemas, antes de que comprendamos bien cómo fallan estos sistemas. Bailey sugiere el orden inverso: primero comprende el comportamiento del modelo, luego decide cuándo y cómo intervenir. Es difícil evaluar qué estrategia es mejor, pero la diferencia de enfoques entre Londres y Bruselas tendrá consecuencias reales para las empresas que decidan dónde construir e implementar sistemas de IA.
Google · Tus fuentesBrilla más alto en tu Google - con un solo clicAñadir a fuentes preferidas →Contexto histórico: cuando los mercados financieros se encuentran con nueva tecnología
No es la primera vez que una innovación financiera supera la capacidad de los reguladores para comprenderla. Los instrumentos derivados basados en créditos hipotecarios crecieron hasta el infinito, hasta que arrastraron consigo a todo el sistema. La titulización fue elogiada como dispersión del riesgo - y efectivamente lo dispersaba, pero al mismo tiempo lo hacía invisible. Esta vez tenemos una combinación similar: nueva tecnología, enormes flujos de capital, falta de beneficios en los emisores de deuda e interconexiones entre entidades que no comprenden mutuamente sus exposiciones.
Bailey es el jefe de una institución que vivió el colapso de 2008 de primera mano. El hecho de que haya decidido hablar de esto públicamente, en forma de texto personal y no de comunicado seco - es en sí mismo una señal. Las instituciones centrales rara vez dan la alarma sin motivo.
Si el sector de la IA no aprende a producir beneficios más rápido de lo que produce deuda, el Banco de Inglaterra puede enfrentarse pronto a una pregunta que conoce bien del pasado: cómo desenredar una crisis que se ha enredado demasiado profundamente antes de que alguien pudiera intervenir.
More on this from FULGOR

 revista·Sanciones AI Act: hasta 35 millones de euros o 7% de facturaciónEl AI Act prevé multas de hasta 35 millones de euros o el 7% de la facturación mundial por prácticas prohibidas. Todos los umbrales, normas para pymes y reducciones.